
Cambio de domicilio fiscal, un deber ineludible
Uno de los trámites a presentar es el del cambio de domicilio fiscal, está actualización está fundamentada en los numerales 27, apartado B, fracción II del CFF; y 29, fracción IV, y 30, fracción III del Reglamento del CFF; así como en la ficha de trámite 35/CFF contemplada en el Anexo 2 de la Resolución Miscelánea Fiscal para 2026 (RMISC 2026).
Los contribuyentes que cambien de domicilio fiscal deben presentar el aviso dentro de los 10 días siguientes, del momento en que efectúe la modificación.
Facultad de la autoridad para confirmar la información manifestada en el RFC
Por otra parte, el fisco tiene la facultad de realizar la verificación de los datos proporcionados en el RFC por los contribuyentes, referentes a su identidad, domicilio y demás información contenida en el registro con la finalidad de garantizar la integridad y actualización del padrón. Esta confirmación no se debe entender como que el fisco está ejerciendo sus facultades de comprobación, si no de que se trata de la discrecionalidad con que cuenta para ratificar la información proporcionada por el pagador de impuestos de que se trate.
Solicitud de verificación de domicilio
Otro de los trámites que los contribuyente pueden presentar es la solicitud de verificación de domicilio, la cual consiste en que el fisco acuda al lugar manifestado por este, para confirmar que la información manifestada como domicilio fiscal cumple con lo señalado en el artículo 10 del CFF y con ello tener al contribuyente como localizado para futuras notificaciones o diligencias.
La solicitud debe presentar a través del Portal del SAT, ingresando un servicio o solicitud en la sección conocida como “Mi Portal” siguiendo los lineamientos establecidos en la ficha de trámite 25/CFF del Anexo 2 de la RMISC 2026.
¿Qué puede suceder después de presentar el aviso de cambio de domicilio?
El hecho de que los contribuyentes presenten la modificación de su domicilio fiscal no quiere decir que el trámite será aceptado de manera inmediata o definitiva, debido a que, como ya se indicó, el fisco federal puede ejercer su facultad discrecional para confirmar los nuevos datos indicados como domicilio fiscal.
Si de la visita que realice, la autoridad no puede corroborar la correspondencia entre la realidad material y los datos registrados por el cierto contribuyente determinará que el aviso de cambio de domicilio no surte efectos, situación que ha sido objeto de controversias judiciales.
A continuación, se detallan los pormenores de la última tesis aislada emitida por el Tercer Tribunal Colegiado en materia Administrativa del Sexto Circuito que se refiere a este tema: 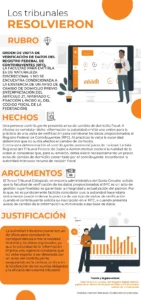
Leave a Reply